Flujo de caja negativo utilidad en papel: 5 causas y soluciones
Flujo de caja negativo utilidad en papel: 5 causas y soluciones para tu PYME
Tu contador te dice que tienes utilidad. El estado de resultados muestra números verdes. Pero cuando abres la cuenta del banco, está vacía. Llevas tres meses con flujo de caja negativo y no entiendes por qué. Las ventas no bajan, los clientes siguen comprando, pero el dinero no aparece.
Este es uno de los desafios pymes más comunes y también de los más peligrosos. Porque cuando la utilidad en papel no se convierte en dinero real, el negocio se desangra lentamente. Y no te das cuenta hasta que es demasiado tarde.
La diferencia entre la utilidad en papel y el flujo de caja negativo es lo que llamamos «el desfase financiero». Y tiene causas concretas que puedes identificar y corregir. En este artículo te voy a mostrar exactamente cómo hacerlo.
Índice
- ¿Qué es el flujo de caja negativo y por qué ocurre?
- Utilidad en papel vs. flujo de caja: las 5 diferencias clave
- 5 causas del flujo de caja negativo con ventas estables
- Cómo detectar el desfase antes de que sea una crisis
- 5 soluciones para salir del flujo de caja negativo
- Casos reales: cuando la utilidad en papel no era real
- La relación con el punto de equilibrio y el capital de trabajo
- Preguntas frecuentes sobre flujo de caja negativo
¿Qué es el flujo de caja negativo y por qué ocurre?
El flujo de caja negativo es cuando tu empresa gasta más efectivo del que recibe en un período determinado. Es decir, la plata que sale es mayor que la plata que entra. Y esto puede pasar incluso cuando las ventas no bajan.
El flujo de caja negativo no es lo mismo que una pérdida contable. Puedes tener utilidad en el estado de resultados y, al mismo tiempo, flujo de caja negativo. ¿Cómo es posible? Porque la contabilidad y el efectivo son dos cosas diferentes. La contabilidad registra ingresos cuando vendes (aunque no hayas cobrado). El efectivo solo registra cuando recibes el dinero.
Este desfase es uno de los desafios pymes más frecuentes. Y si no lo entiendes, puedes estar tomando decisiones equivocadas: contratar cuando no deberías, comprar cuando no puedes, o peor, pensar que todo está bien cuando en realidad el negocio se está desangrando.
Cuando el flujo de caja negativo se prolonga más de tres meses, es una señal de alerta grave. No es un problema temporal. Es estructural. Y requiere una solución urgente.
Utilidad en papel vs. flujo de caja: las 5 diferencias clave
Para entender por qué tienes flujo de caja negativo con utilidad en papel, necesitas conocer estas 5 diferencias fundamentales:
- El ingreso contable ocurre cuando vendes. El ingreso de caja ocurre cuando cobras. Puedes tener ventas altas y cero cobros. Esa diferencia genera flujo de caja negativo.
- El gasto contable se reconoce cuando se causa. El gasto de caja cuando se paga. Puedes tener deudas que aún no has pagado. En el papel son gastos, pero el efectivo sigue ahí. El problema es cuando tienes que pagarlas.
- La depreciación reduce la utilidad pero no consume efectivo. Es un gasto que aparece en el estado de resultados pero no te quita plata. Eso puede hacer que tu utilidad en papel sea menor, pero no explica el flujo de caja negativo.
- Las inversiones no son gastos contables, pero consumen efectivo. Compras una máquina. En el estado de resultados, solo pagas una cuota de depreciación. Pero la máquina te costó $5 millones. Eso es efectivo que sale.
- El crédito a clientes es un activo contable, pero no es efectivo. Tienes una cuenta por cobrar de $10 millones. En el balance es un activo. Pero no puedes pagar sueldos con un activo. Necesitas efectivo.
Estas 5 diferencias explican por qué puedes tener utilidad en papel y al mismo tiempo flujo de caja negativo. Y entenderlas es el primer paso para resolver el problema.
5 causas del flujo de caja negativo con ventas estables
Si tus ventas no bajan pero tienes flujo de caja negativo, una de estas 5 causas es la responsable:
1. Tardanza en el cobro a clientes
Es la causa más frecuente. Tus clientes pagan cada vez más tarde. A 30, 60, 90 días. Mientras tanto, tú tienes que pagar sueldos, proveedores, arriendo. La plata no llega a tiempo. Este es el origen clásico del flujo de caja negativo con ventas estables.
2. Acumulación de inventario innecesario
Compras más de lo que vendes. El inventario se acumula. Y el inventario no es efectivo. Es plata que está parada. Si tienes inventario para 6 meses, estás financiando 6 meses de stock. Eso genera flujo de caja negativo.
3. Costos fijos desproporcionados
Tus costos fijos (arriendo, sueldos administrativos, suscripciones) son demasiado altos para tu nivel de ingresos. Aunque las ventas no bajen, estos costos te consumen. Y cuando hay un mes de cobros lentos, el flujo de caja negativo aparece.
4. Falta de capital de trabajo suficiente
El capital de trabajo es el colchón financiero que te permite operar mientras esperas que los clientes paguen. Si no tienes suficiente, cualquier retraso genera flujo de caja negativo. Una buena planificación financiera pymes siempre considera el capital de trabajo.
5. Endeudamiento mal estructurado
Usaste créditos a corto plazo para financiar inversiones a largo plazo. La cuota mensual es alta y consume tu flujo. O pagas intereses excesivos que reducen el efectivo disponible. Esto es un error clásico que lleva al flujo de caja negativo.
Identificar cuál de estas causas está afectando tu negocio es el paso más importante. Porque cada causa tiene una solución diferente. Y la solución empieza por entender la diferencia entre utilidad en papel y flujo de caja negativo.
Cómo detectar el desfase antes de que sea una crisis
El flujo de caja negativo no aparece de la noche a la mañana. Hay señales que puedes detectar con anticipación si sabes mirar. Estas son las más importantes:
- Días de venta pendiente de cobro (DSO). Si tus clientes tardan más de 45 días en pagar, tienes una alerta. El DSO se calcula como (cuentas por cobrar / ventas diarias promedio).
- Días de inventario pendiente (DIO). Si tu inventario rota cada 90 días o más, tienes plata parada. El DIO se calcula como (inventario / costo de ventas diario).
- Relación deuda/capital. Si tu deuda es mayor al 50% de tu capital, estás en zona de riesgo.
- Margen de contribución por debajo del 30%. Si tu margen de contribución es bajo, cualquier imprevisto te deja sin flujo.
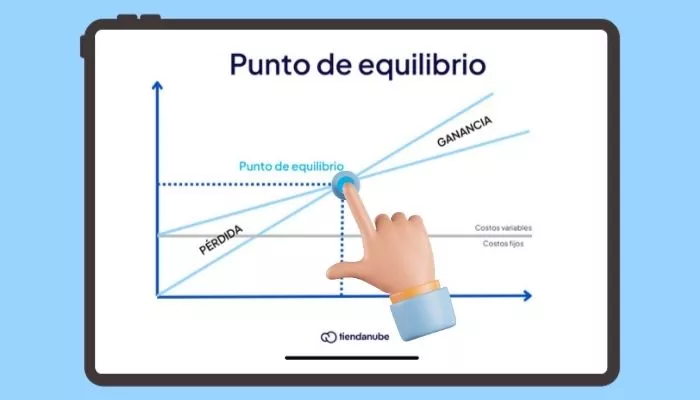
- Punto de equilibrio mal calculado. Si no sabes cuánto necesitas vender para cubrir todos tus costos, estás operando a ciegas. El punto de equilibrio es la base de cualquier planificación financiera pymes que busque evitar el flujo de caja negativo.
5 soluciones para salir del flujo de caja negativo
Una vez que identificaste la causa de tu flujo de caja negativo, estas son las soluciones que puedes implementar:
1. Acelera el cobro a clientes
Ofrece descuentos por pronto pago, cobra anticipos, reduce los plazos de crédito. Cada día que reduces tu DSO es un día de flujo de caja que recuperas. Si cobras 15 días antes, tu flujo de caja negativo puede convertirse en positivo.
2. Reduce el inventario
Vende productos de baja rotación. Negocia con proveedores entregas más frecuentes y menores volúmenes. El inventario es plata parada. Libera ese efectivo.
3. Reestructura tus costos fijos
Negocia arriendos, reduce suscripciones innecesarias, externaliza servicios no críticos. El objetivo es que tus costos fijos no superen el 60-70% de tu facturación mensual.
4. Refinancia tu deuda
Si estás pagando créditos caros, busca consolidar deuda en una sola cuota con mejor tasa. O negocia plazos más largos. La idea es que la cuota sea proporcional a tu flujo real, no al que te gustaría tener.
5. Recalcula tu punto de equilibrio y tu capital de trabajo
Esta es la solución más importante. Si tu punto de equilibrio está mal calculado, no sabes cuánto necesitas vender para cubrir todos tus costos. Y si no calculas tu capital de trabajo real, siempre vas a tener flujo de caja negativo en los meses de cobros lentos. Una planificación financiera pymes con un cálculo correcto de estas variables es la base de cualquier negocio saludable.
Casos reales: cuando la utilidad en papel no era real
Una PYME de servicios profesionales en Santiago tenía utilidad en papel de $2 millones mensuales. Pero su flujo de caja era constantemente negativo. El dueño no entendía por qué. Su contador le decía que el negocio era rentable. Pero la cuenta bancaria decía lo contrario.
El diagnóstico reveló que el 70% de sus clientes pagaban a 60 días. Mientras tanto, los sueldos y proveedores se pagaban mensualmente. Tenían utilidad en papel, pero el flujo de caja negativo era estructural. La solución fue simple: ajustaron las condiciones de pago a clientes, ofrecieron descuentos por pronto pago y mejoraron su cobranza. En 3 meses, el flujo de caja pasó de negativo a positivo.
Otro caso: una PYME de retail en Valparaíso tenía inventario para 5 meses de venta. Su utilidad en papel era buena, pero su flujo de caja era negativo. El dueño no podía pagar sueldos a tiempo. El diagnóstico reveló que su capital de trabajo estaba congelado en inventario. Redujeron el stock a 2 meses y liberaron efectivo. El flujo de caja negativo desapareció.
Estos casos demuestran que el flujo de caja negativo no es un problema de rentabilidad. Es un problema de gestión. Y la gestión empieza por entender la diferencia entre utilidad en papel y flujo de caja real.
La relación con el punto de equilibrio y el capital de trabajo
El punto de equilibrio y el capital de trabajo son las dos herramientas que te van a ayudar a salir del flujo de caja negativo. El punto de equilibrio te dice cuánto necesitas vender para no perder. El capital de trabajo te dice cuánto efectivo necesitas para operar mientras los clientes pagan.
Cuando tienes flujo de caja negativo, puede ser porque tu punto de equilibrio está mal calculado (no incluyes todos tus costos variables) o porque tu capital de trabajo es insuficiente (no consideraste el desfase entre cobro y pago).
Si quieres profundizar en estos temas, te recomiendo leer nuestro artículo sobre los errores financieros que destruyen tu PYME y nuestra guía sobre CFO externo para PYMES.
También puede ser útil revisar cómo calcular correctamente el punto de equilibrio sin omitir costos variables. Si necesitas ayuda para ordenar tu planificación financiera pymes, en Pactaris podemos hacer un diagnóstico completo de tu situación.
Preguntas frecuentes sobre flujo de caja negativo
1. ¿Puedo tener utilidad en papel y flujo de caja negativo al mismo tiempo?
Sí, y es más común de lo que crees. La utilidad en papel se calcula cuando vendes (devengado). El flujo de caja se calcula cuando cobras (efectivo). Si cobras tarde, puedes tener utilidad en papel y flujo de caja negativo al mismo tiempo.
2. ¿Cómo saber si mi flujo de caja negativo es estructural o temporal?
Si dura más de 3 meses, es estructural. Si es solo un mes (por ejemplo, por un gasto imprevisto), puede ser temporal. El flujo de caja negativo estructural requiere cambios profundos en tu modelo de negocio.
3. ¿Cuál es la diferencia entre flujo de caja y rentabilidad?
La rentabilidad es lo que ganas en el papel. El flujo de caja es el dinero real que entra y sale de tu cuenta. Puedes ser rentable y tener flujo de caja negativo si no cobras a tiempo o si tienes mucho inventario.
4. ¿Cómo mejorar el flujo de caja rápidamente?
Acelerando el cobro a clientes, reduciendo inventario y negociando plazos más largos con proveedores. Son las tres palancas más rápidas para salir del flujo de caja negativo.
5. ¿El crédito a clientes siempre genera flujo de caja negativo?
No siempre, pero si no lo gestionas bien, sí. El crédito a clientes es necesario en muchos negocios, pero debe ser parte de tu planificación financiera pymes. Si no consideras el desfase, tendrás flujo de caja negativo.
6. ¿Qué indicadores debo revisar para anticipar el flujo de caja negativo?
DSO (días de cobro), DIO (días de inventario), margen de contribución, y punto de equilibrio. Si estos indicadores empeoran, el flujo de caja negativo está cerca.
7. ¿Cómo calcular el capital de trabajo para evitar el flujo de caja negativo?
El capital de trabajo se calcula como: cuentas por cobrar + inventario – cuentas por pagar. Si este número es muy bajo, necesitas más capital para operar. Una planificación financiera pymes te ayuda a calcularlo.
8. ¿Puede un diagnóstico financiero ayudarme a entender mi flujo de caja negativo?
Absolutamente. Un diagnóstico financiero revisa todos tus números, identifica las causas del flujo de caja negativo y te da un plan de acción para corregirlo. En Pactaris hacemos esto todos los días.
9. ¿Cuánto tiempo se necesita para corregir un flujo de caja negativo?
Depende de la causa. Si es por cobro lento, en 1-2 meses puedes ver mejora. Si es estructural (por ejemplo, costos fijos muy altos), puede tomar 3-6 meses. Lo importante es empezar ahora.
10. ¿Qué hago si mi flujo de caja negativo me impide pagar sueldos?
Si llegaste a este punto, la urgencia es máxima. Busca financiamiento de emergencia (factoring, crédito rápido). Pero más importante: agenda una asesoría financiera profesional para que te ayuden a reestructurar tu modelo de negocio y salir del flujo de caja negativo para siempre.
Recursos adicionales
Para profundizar en la gestión financiera de tu PYME, te recomiendo estos artículos de nuestro blog:
- 5 Errores Financieros que Destruyen tu PYME en Chile
- Guía definitiva de CFO externo para PYMES y startups
- Optimización de flujo de caja post-renta: guía 2026 Chile
- Contabilidad en tiempo real: 5 señales de que la necesitas
¿Quieres dejar de tener flujo de caja negativo con utilidad en papel? Contáctanos y agenda un diagnóstico financiero. Te mostraremos exactamente por qué tu utilidad no se convierte en efectivo y cómo solucionarlo.
Enlace de interés: Sitio oficial del Servicio de Impuestos Internos (SII) – sii.cl, donde puedes revisar tus obligaciones tributarias.