Evitar Problemas de Flujo de Caja: 7 Estrategias para tu Pyme
Evitar Problemas de Flujo de Caja: 7 Estrategias para tu Pyme
Para evitar problemas de flujo de caja, una pyme necesita anticipar sus entradas y salidas de dinero con proyecciones simples, ajustar los plazos de cobro y pago, y mantener un colchón de liquidez para los meses más ajustados. No se trata de vender más — muchas empresas rentables igual se quedan sin efectivo por no gestionar bien los tiempos del dinero.
Resumen rápido:
- Los problemas de caja no son solo de empresas que venden poco: muchas pymes rentables igual se quedan sin efectivo.
- La causa más común es el desfase entre cuándo cobras y cuándo pagas, no la falta de ventas.
- Proyectar el flujo de caja con semanas o meses de anticipación permite actuar antes de que el problema sea urgente.
- Un colchón de liquidez y plazos de cobro más cortos son dos de las herramientas más efectivas y accesibles.
Contenidos de este artículo:
¿Por qué ocurren los problemas de caja en una pyme?
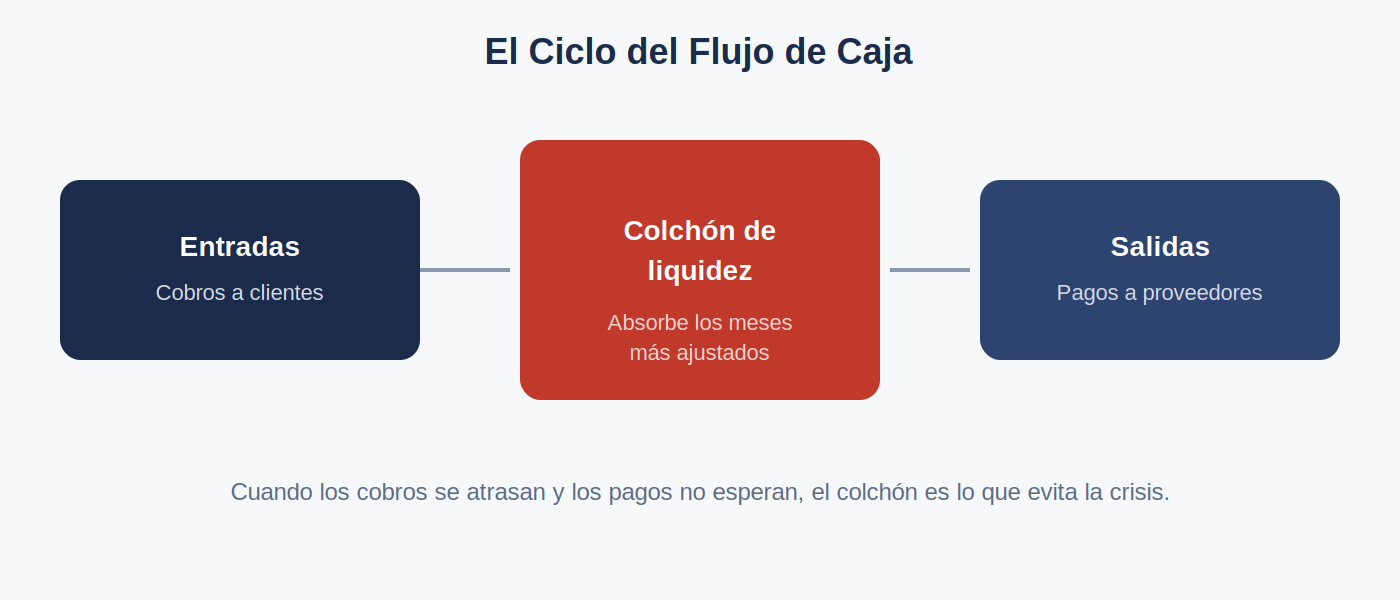
La causa más común no es la falta de ventas, sino el desfase entre cuándo entra el dinero y cuándo tiene que salir. Una empresa puede facturar bien y aun así quedarse sin efectivo si sus clientes pagan a 60 días, pero sus proveedores exigen pago a 30. Ese desfase, sostenido mes a mes, es lo que termina generando la sensación de «vendo, pero nunca tengo plata».
Otras causas frecuentes son el crecimiento acelerado sin planificación (vender más exige comprar más antes de cobrar), gastos fijos que no bajan cuando las ventas caen, y la falta de visibilidad: muchas pymes simplemente no saben con anticipación cómo se va a ver su caja en las próximas semanas.
7 estrategias para evitar problemas de flujo de caja
1. Proyecta tu caja a 8-12 semanas
No necesitas un modelo financiero complejo: una planilla simple que muestre entradas y salidas esperadas semana a semana te permite ver con anticipación en qué momento vas a estar más ajustado, y actuar antes de que sea urgente.
2. Acorta tus plazos de cobro
Revisa si puedes negociar plazos más cortos con clientes nuevos, ofrecer descuentos por pago anticipado, o simplemente ser más consistente cobrando lo que ya se venció. Un día menos de plazo promedio de cobro, multiplicado por tus ventas mensuales, puede significar mucho efectivo liberado.
3. Negocia mejores plazos con proveedores
Así como cobras, también pagas. Si tus proveedores te dan más días para pagar, ese desfase entre cobro y pago se reduce naturalmente, sin que tengas que cambiar nada más en tu operación.
4. Construye un colchón de liquidez
Un fondo de reserva, aunque sea pequeño al principio, absorbe los meses más ajustados sin que tengas que endeudarte de forma reactiva o dejar de pagar algo importante.
5. Revisa tus costos fijos con ojo crítico
Los costos fijos no bajan cuando las ventas caen, y eso es justo lo que los vuelve peligrosos en un mes flojo. Revisar periódicamente cuáles son realmente indispensables ayuda a que tu punto de equilibrio no siga subiendo sin que te des cuenta.
6. Evita financiar crecimiento solo con caja operativa
Si vas a crecer rápido, comprar más inventario o contratar más gente antes de cobrar las ventas que justifican ese crecimiento, necesitas una fuente de financiamiento pensada para eso — no la caja del día a día, que está para sostener la operación actual.
7. Revisa tu caja con la misma frecuencia que revisas tus ventas
Muchas pymes miran sus ventas todas las semanas, pero solo miran su caja cuando ya está en rojo. Cambiar ese hábito — revisarla con la misma frecuencia — es lo que permite actuar a tiempo en vez de reaccionar tarde.
Cómo te ayuda Pactaris a evitar estos problemas
En Pactaris, el control de flujo de caja es uno de los pilares del acompañamiento financiero continuo que hacemos con cada pyme. No se trata de mirar la caja una vez al año, sino de tenerla monitoreada de forma constante, para detectar un desfase antes de que se convierta en una crisis.
Hemos visto este mismo patrón repetirse en empresas de rubros muy distintos entre sí — desde clínicas de salud hasta inmobiliarias y estudios de diseño — lo que nos ha dado una visión bastante clara de que el problema casi nunca es «vender poco», sino no anticipar los tiempos del dinero. Esa experiencia cruzada entre industrias es parte de lo que aplicamos al revisar la caja de cada cliente.
Este trabajo se conecta directamente con lo que explicamos en nuestro análisis sobre por qué el 40% de las pymes en Chile quiebran antes de su tercer año: la falta de control de caja es uno de los factores que más se repite en ese análisis. Anticiparse a tiempo es, en la práctica, la diferencia entre un mes difícil y una crisis real.
Este acompañamiento forma parte de los servicios de Administración y Finanzas de Pactaris, y suele ir de la mano con procesos regulados en Chile por instituciones como la Superintendencia de Insolvencia y Reemprendimiento — a las que, justamente, buscamos que nuestros clientes nunca tengan que llegar.
Preguntas frecuentes sobre problemas de flujo de caja
¿Una empresa rentable puede tener problemas de caja?
Sí, y es más común de lo que parece. La rentabilidad se mide en el papel, con ventas y costos. La caja se mide en el momento exacto en que el dinero entra y sale. Puedes ser rentable y aun así quedarte sin efectivo si los plazos no calzan.
¿Cada cuánto debería revisar mi flujo de caja?
Idealmente, cada semana. No hace falta un análisis exhaustivo cada vez — basta con mirar cuánto tienes hoy, qué entra y qué sale en las próximas semanas, y si eso deja un saldo cómodo o ajustado.
¿Cuánto debería tener guardado como colchón de liquidez?
No hay una regla única, pero un punto de partida razonable es cubrir entre uno y tres meses de costos fijos. El número exacto depende de qué tan variable es tu negocio y qué tan predecibles son tus cobros.
¿Qué hago si ya estoy en un problema de caja ahora mismo?
Primero, entiende exactamente el tamaño del problema: cuánto necesitas y para cuándo. Luego revisa qué palancas puedes mover rápido — cobros pendientes, plazos con proveedores, gastos postergables — antes de recurrir a financiamiento de emergencia.
¿El problema de caja siempre es un problema de gestión?
No siempre, pero casi siempre hay algo que se puede mejorar en la gestión, incluso cuando el origen es externo (una caída de demanda, un cliente grande que se atrasa). Tener visibilidad anticipada ayuda a reaccionar mejor sea cual sea la causa.
¿Necesito un software especial para proyectar mi flujo de caja?
No es obligatorio para empezar — una planilla simple es suficiente al principio. Herramientas más avanzadas ayudan cuando el volumen de movimientos crece, pero lo importante es el hábito de proyectar, no la herramienta específica.
¿Cómo puede Pactaris ayudarme con mi flujo de caja?
Escríbenos por WhatsApp y conversemos sobre la situación financiera de tu empresa. Revisamos tu caja actual, identificamos dónde está el desfase y armamos un plan concreto para ordenarlo.