El Valle de la Muerte del Flujo de Caja
La brecha fatal: utilidad contable vs caja real
La paradoja más dolorosa para un empresario en Chile es mirar su reporte de ventas, ver números récord, y luego entrar a la cuenta del banco para darse cuenta de que no hay dinero para pagar la nómina o a los proveedores. ¿Te suena familiar? Has vendido más que nunca, pero el flujo de caja está en números rojos. No estás solo: esto les pasa a miles de pymes chilenas cada mes.
Este fenómeno se conoce como el «Valle de la Muerte» financiero. No es una exageración. Es el momento crítico en que los gastos operativos superan la capacidad de generar efectivo, incluso cuando las ventas van bien. Si sientes que tu empresa es un motor que consume efectivo a una velocidad mayor de la que lo genera, no estás ante un problema de ventas, sino ante una crisis de gestión de flujos.
El error número uno de los dueños de pymes es gestionar su negocio mirando el Estado de Resultados (P&L) en lugar del Estado de Flujo de Efectivo. La diferencia es abismal y puede ser la diferencia entre crecer o desaparecer.
-
La Utilidad es una opinión: Si emites una factura por $20.000.000, contablemente tienes un ingreso. ¡Qué bonito! Pero si tu cliente te paga a 90 días (como ocurre con muchas empresas grandes y el Estado), esa utilidad es solo un número en un papel, una promesa de futuro. No paga sueldos hoy.
-
La Caja es la realidad: El flujo de caja es el dinero «contante y sonante» que tienes disponible hoy en tu cuenta corriente o en la caja chica. Es lo único que realmente sirve para pagar al SII, a los proveedores y a tus empleados. Sin caja, la utilidad no sirve para mantener las operaciones.
Regla de oro: Las empresas no quiebran por falta de utilidades, quiebran por falta de caja. Lo he dicho antes y lo repetiré: puedes tener el mejor producto del mundo, las ventas más altas de tu industria, pero si no gestionas tu flujo de caja, el «Valle de la Muerte» te espera a la vuelta de la esquina.
¿Por qué el crecimiento puede matar a tu pyme?
Parece contraintuitivo, y hasta absurdo, pero crecer rápido es peligroso si no tienes una estructura financiera sólida. El crecimiento mal gestionado es una de las causas más comunes de entrada al «Valle de la Muerte». ¿Por qué? Por una sencilla razón: cuando vendes más, necesitas más recursos antes de recibir el dinero de esas ventas.
Cuando una pyme chilena aumenta sus ventas, necesita:
-
Comprar más inventario por adelantado: Tus proveedores (muchas veces chinos o grandes distribuidores locales) te piden pago anticipado o contra entrega. Ahí se va tu flujo de caja.
-
Contratar más personal: Más ventas requieren más operaciones, más atención al cliente, más logística. Ahí se van las remuneraciones mes a mes.
-
Aumentar sus costos operativos: Más bodega, más fletes, más comisiones, más marketing para sostener ese crecimiento.
La trampa mortal: Si tus clientes te pagan a 60 o 90 días (plazos estándar en retail, construcción y servicios B2B en Chile) y tú debes pagar tus costos al contado o a 30 días, creas una brecha de flujo. Cuanto más vendes, más grande se hace ese agujero negro de efectivo. Entras al «Valle de la Muerte» y, paradójicamente, el éxito comercial te lleva a la asfixia financiera.
He visto empresas chilenas facturar el doble un año y quebrar al siguiente precisamente por esto. No supieron gestionar su flujo de caja mientras crecían. Vendieron mucho, ganaron poco (en efectivo real) y colapsaron.
Tabla comparativa: utilidad vs flujo de caja en diferentes escenarios
Para que quede más claro, aquí tienes una tabla que compara la utilidad (lo que dice el contador) con el flujo de caja (la realidad de tu banco) en distintos escenarios reales para una pyme chilena.
| Escenario | Utilidad Contable (opinión) | Flujo de Caja Real (realidad) | ¿En qué fijarte? |
|---|---|---|---|
| Venta a crédito a 90 días | +$10.000.000 (ingreso registrado) | $0 (no ha entrado un peso) | Peligro: la caja no refleja la venta. |
| Venta al contado | +$10.000.000 | +$10.000.000 (menos IVA por retener) | Ideal: utilidad y caja se alinean. |
| Compra de inventario al contado | -$5.000.000 (costo registrado) | -$5.000.000 (salió de la cuenta) | Normal: pero ojo con acumular mucho inventario. |
| Depreciación de maquinaria | -$1.000.000 (gasto contable) | $0 (no sale efectivo) | Engañoso: la utilidad baja, pero la caja no. |
| Pago de impuesto a la renta | -$3.000.000 (ya registrado antes) | -$3.000.000 (sale en abril) | El gran golpe: la caja sufre cuando se paga. |
Cómo un CFO externo cruza el «Valle de la Muerte»
Muchos empresarios delegan todo en su contador, pero el contador mira hacia atrás (el pasado). Un CFO externo mira hacia adelante. Aquí es donde la consultoría financiera profesional transforma tu negocio y te ayuda a salir del «Valle de la Muerte» del flujo de caja.
Un CFO externo (como los de Pactaris) no reemplaza a tu contador, lo complementa. Toma la información contable (que ya es útil para el SII) y la convierte en una herramienta de gestión para el futuro. Estas son sus tres armas secretas:
1. El Ciclo de Conversión de Efectivo (CCE)
Un experto en flujo de caja analiza cuánto tiempo queda atrapado tu dinero en el inventario y en las cuentas por cobrar antes de volver a tu bolsillo.
Fórmula del CCE:
CCE = Días de Inventario + Días de Cuentas por Cobrar − Días de Cuentas por Pagar
Ejemplo en Chile: Si tu inventario rota cada 30 días, tus clientes te pagan a 60 días y tú pagas a tus proveedores a 30 días, tu CCE es 60 días (30+60-30). Eso significa que tu dinero está 60 días fuera de tu alcance. Reducir este ciclo en solo 5 o 10 días puede liberar millones en liquidez sin vender un solo peso adicional.
2. Proyecciones de caja (Cash Flow Forecasting)
En lugar de reaccionar a las crisis con ataques de pánico, un CFO externo crea un modelo predictivo de flujo de caja. Esto te permite saber, con meses de antelación, si tendrás un déficit en agosto, dándote tiempo para negociar una línea de crédito o ajustar gastos antes de que sea una emergencia.
El resultado: Dormir tranquilo sabiendo lo que viene. Pasar de «esperemos que alcance» a «esto es lo que necesitamos y esto es lo que haremos».
3. Optimización del Capital de Trabajo
¿Estás pagando a tus proveedores a 15 días (por miedo a que te corten el suministro) mientras tus clientes te pagan a 60 o 90 días? Eso es una hemorragia de flujo de caja.
Un CFO externo renegocia esos términos para que tu operación se autofinancie con el dinero de terceros, no con tu propio capital. Esto significa:
-
Negociar plazos más largos con proveedores (30 a 60 días).
-
Ofrecer descuentos por pronto pago a clientes para acelerar los cobros.
-
Usar factoring estratégico (no el de emergencia) para acortar el ciclo de cobro.
3 señales de que tu pyme está entrando al Valle de la Muerte
Identifica estas señales de alerta temprana en tu flujo de caja antes de que sea demasiado tarde:
-
Tus ventas suben, pero tu cuenta corriente no: El clásico. Facturas más que nunca, pero el saldo bancario está igual o peor que hace seis meses.
-
Vives al día con el sobregiro: Usas el sobregiro bancario (que en Chile tiene tasas del 18% al 25% anual) para pagar gastos corrientes porque la caja no alcanza. Es una adicción financiera.
-
Pospagas el pago a proveedores críticos: Lees «atraso en el pago» en tus reportes de compras y sabes que en cualquier momento te cortarán el suministro o te pondrán en Dicom comercial.
Si tienes dos o más de estas, ya estás en el «Valle de la Muerte» o muy cerca. Necesitas ayuda profesional para gestionar tu flujo de caja ya.
Ejemplo práctico: el negocio que creció hasta morir
Imaginemos una pyme chilena, «Distribuidora del Sur SpA», que vende productos de consumo masivo a tiendas de barrio en la Región del Biobío.
Situación inicial (todo bien):
-
Vende $50 millones mensuales al contado.
-
Compra inventario por $30 millones, paga a 30 días.
-
Flujo de caja mensual: Positivo. Respira.
Crecimiento (la trampa):
Consigue un contrato con una cadena de supermercados. Ahora vende $150 millones mensuales. ¡Éxito!
Pero…
-
El supermercado le paga a 90 días.
-
Para atender ese pedido gigante, debe comprar inventario por $90 millones al contado (el proveedor no le da crédito porque es nuevo).
-
Debe contratar 5 personas más ($7 millones en sueldos) desde el día 1.
Resultado:
-
Utilidad contable: Alta (vende mucho).
-
Flujo de caja: Colapsa. Necesita financiar la operación por 90 días antes de ver un peso del supermercado. Si no tiene ahorros o una línea de crédito, la empresa quiebra… a pesar de haber triplicado sus ventas.
Este es el «Valle de la Muerte» en acción. Y lo vemos todo el tiempo en Pactaris. La buena noticia es que se puede evitar con una gestión profesional del flujo de caja y el acompañamiento de un CFO externo.
Todo lo que buscas sobre flujo de caja
¿Cuál es la diferencia entre utilidad y flujo de caja?
La utilidad es un concepto contable que mide la diferencia entre ingresos (facturados, no necesariamente cobrados) y gastos (devengados, no necesariamente pagados). El flujo de caja mide las entradas y salidas reales de efectivo. Una empresa puede tener utilidad contable positiva y flujo de caja negativo (ej. todas las ventas a crédito). Por eso el flujo de caja es más relevante para la supervivencia diaria.
¿Por qué una empresa rentable puede quebrar?
Porque la rentabilidad contable no garantiza liquidez. Una empresa es rentable en el papel (ingresos > gastos) pero si sus clientes no le pagan a tiempo, o si tiene que inmovilizar mucho efectivo en inventario, puede quedarse sin flujo de caja para pagar sus obligaciones de corto plazo (sueldos, IVA, proveedores). Las quiebras por falta de caja son mucho más comunes que las quiebras por falta de utilidad.
¿Qué es el Valle de la Muerte de una startup?
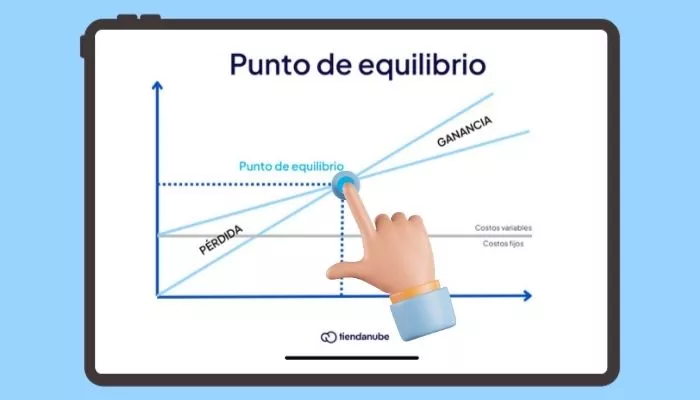
El «Valle de la Muerte» es el período crítico en el ciclo de vida de una startup o pyme en crecimiento donde los gastos operativos superan consistentemente a los ingresos (o al flujo de caja disponible). Suele ocurrir después de una ronda de inversión o después de un pico de crecimiento, cuando la empresa aún no ha alcanzado el punto de equilibrio de caja. Cruzar este valle requiere una gestión meticulosa del flujo de caja.
¿Cómo mejorar el flujo de caja de mi pyme rápidamente?
Para mejorar tu flujo de caja en el corto plazo: 1) Acelera los cobros (ofrece descuentos por pronto pago, usa factoring estratégico). 2) Negocia plazos más largos con proveedores clave. 3) Reduce inventario innecesario (vende stock lento con descuentos). 4) Revisa gastos fijos y elimina suscripciones que no uses. 5) Si es crítico, solicita una línea de crédito rotativo antes de necesitarla.
¿Qué es el ciclo de conversión de efectivo (CCE)?
El Ciclo de Conversión de Efectivo (CCE) mide el tiempo que transcurre desde que una empresa paga a sus proveedores por la materia prima o inventario hasta que cobra a sus clientes por la venta del producto final. Un CCE largo (ej. 90 días) significa que el dinero está atrapado mucho tiempo, lo que presiona el flujo de caja. Reducir el CCE es uno de los objetivos clave de la gestión financiera avanzada.
Preguntas Frecuentes (FAQ) sobre flujo de caja
-
¿Cada cuánto debo revisar mi flujo de caja?
Idealmente, semanalmente. Para pymes en crecimiento o con estacionalidad, incluso diariamente. El flujo de caja es el signo vital de tu empresa, como el pulso. -
¿Qué es un estado de flujo de efectivo (EFE)?
Es uno de los 3 estados financieros básicos (junto con el Balance y el Estado de Resultados). Muestra las fuentes y usos de efectivo en un período, clasificado en actividades operativas, de inversión y de financiamiento. El SII no lo exige para todas las pymes, pero es vital para la gestión. -
¿Cómo afecta el IVA a mi flujo de caja?
El IVA es un impuesto al consumo que tu empresa recauda en cada venta (19% adicional) y paga al SII después de descontar el IVA de tus compras. El problema: debes pagar el IVA de tus ventas antes de que tus clientes te paguen (si vendes a crédito). Eso genera un fuerte desajuste de flujo de caja. -
¿Qué es el «capital de trabajo neto»?
Es la diferencia entre tus activos corrientes (caja, cuentas por cobrar, inventario) y tus pasivos corrientes (deudas de corto plazo, proveedores). Un capital de trabajo positivo es necesario para la liquidez, pero un exceso puede significar ineficiencia (mucho dinero ocioso o inventario parado). -
¿Qué es un «rolling forecast» de flujo de caja?
Es una proyección continua del flujo de caja a 12 meses que se actualiza cada mes con datos reales. A diferencia de un presupuesto estático, «rueda» hacia adelante: al cerrar enero, proyectas de febrero a enero del próximo año. Es la herramienta más poderosa para anticipar problemas de caja. -
¿Un CFO externo puede ayudarme a gestionar el flujo de caja?
Sí, es una de sus funciones principales. Un CFO externo (como los de Pactaris) diseña el modelo de proyección, te enseña a usarlo, identifica brechas en tu ciclo de efectivo y negocia con bancos y proveedores para mejorar tus plazos. Es la mejor inversión para salir del «Valle de la Muerte». -
¿Qué es el «factoring» y cómo afecta mi flujo de caja?
El factoring es un instrumento financiero mediante el cual vendes tus facturas por cobrar a un tercero (banco o factor) a cambio de liquidez inmediata, con un descuento. Mejora tu flujo de caja en el corto plazo, pero tiene un costo (la comisión del factoring). Úsalo con cuidado y compáralo con el costo de no tener liquidez. -
¿Por qué los bancos en Chile piden flujo de caja proyectado?
Porque quieren saber si tu empresa generará suficiente efectivo para pagar las cuotas del crédito que estás pidiendo. Un flujo de caja bien construido es una de las mejores herramientas para negociar mejores tasas y condiciones con la banca comercial (Banco Estado, Santander, BCI, etc.). -
¿Qué relación hay entre flujo de caja y EBITDA?
El EBITDA mide la eficiencia operativa (utilidad antes de intereses, impuestos, depreciación). El flujo de caja operativo es el efectivo real generado, que ajusta el EBITDA por cambios en capital de trabajo (cobros, pagos, inventario). Una empresa puede tener EBITDA positivo y flujo de caja negativo si su capital de trabajo consume efectivo. -
¿Pactaris puede ayudarme a salir del «Valle de la Muerte»?
Sí, es uno de nuestros servicios más demandados. En Pactaris hacemos un diagnóstico exprés de tu flujo de caja, identificamos las brechas, diseñamos un plan de acción a 90 días (con metas concretas) y te acompañamos en la implementación. Además, implementamos un rolling forecast para que nunca vuelvas a perder visibilidad. Contáctanos.
Conclusión: profesionalizar tu gestión de caja para escalar con seguridad
El «Valle de la Muerte» del flujo de caja no es un destino inevitable. Es una advertencia. Es la señal de que tu pyme ha llegado a un punto donde la gestión intuitiva o delegar todo en el contador ya no es suficiente.
Si tu pyme ha dejado de ser un pequeño emprendimiento para convertirse en una estructura compleja (con empleados, proveedores, clientes grandes y obligaciones tributarias), no puedes seguir gestionando la caja «de memoria» o «al ojo». Necesitas herramientas, métricas y, sobre todo, un acompañamiento profesional que te devuelva el control.
La digitalización de tus finanzas (usando un buen ERP o un modelo de Excel bien estructurado) y el acompañamiento de un Gerente de Finanzas Externo (CFO externo) te permiten:
-
Cruzar el «Valle de la Muerte» sin morir en el intento.
-
Crecer sin miedo a que el éxito comercial te ahogue.
-
Dormir tranquilo sabiendo que tu flujo de caja está bajo control.
-
Negociar con bancos e inversores desde una posición de fortaleza.
¿Sientes que tu empresa vende cada vez más pero el dinero no alcanza? ¿Te reconoces en alguna de las señales de alerta que describimos?
En Pactaris, no solo te explicamos tu flujo de caja. Te damos las herramientas y el acompañamiento para optimizarlo, para salir del «Valle de la Muerte» y para escalar con seguridad y rentabilidad. Somos tu CFO externo, tu socio financiero en el crecimiento.
Deja de vender por vender. Empieza a gestionar para ganar.
Agenda tu Sesión de Diagnóstico Gratuito Aquí
O escríbenos directamente por WhatsApp: +56923879210
Enlaces externos (recursos útiles)
-
IFRS / IASB (Normas contables internacionales): https://www.ifrs.org/
-
CMF Chile (educación y marco financiero): https://www.cmfchile.cl/
-
SII (contexto tributario chileno): https://www.sii.cl/
-
CORFO (programas para empresas): https://www.corfo.cl/